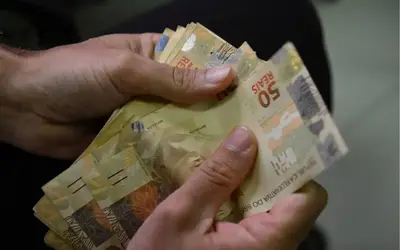
Foto: Marcello Casal Jr/Agência Brasil
 Voltar

LOC.: O Comitê Gestor do Imposto sobre Bens e Serviços deverá divulgar em agosto de 2027 o coeficiente de participação de cada estado e município na distribuição da receita do novo tributo criado pela Reforma Tributária.
Até a divulgação dos coeficientes, as informações fiscais referentes ao período de 2019 a 2026 terão papel fundamental no cálculo da participação de cada ente federativo.
Diferentemente do sistema atual, a nova tributação será baseada no princípio do destino. Com isso, a receita do IBS será direcionada principalmente ao local onde ocorre o consumo, e não à origem da operação.
No entanto, a mudança não será imediata. A reforma estabeleceu um período de transição de longo prazo para reduzir o impacto das perdas e dos ganhos de receita entre os entes.
Segundo o CGIBS, essa transição ocorrerá gradualmente. Nos primeiros anos, 80% da receita do IBS destinada aos municípios será distribuída com base no histórico de arrecadação do ISS e na cota-parte municipal do ICMS. Os 20% restantes seguirão o critério relacionado ao destino do consumo.
Nesse contexto, o coeficiente servirá para determinar a participação do município na parcela histórica.
O advogado tributarista e sócio do Tax Group, Luís Garcia, explica que o coeficiente representa, na prática, a fatia do bolo que cada estado e município tem na divisão da receita do IBS.
TEC./SONORA: Luís Garcia, advogado tributarista e sócio do Tax Group
“Esse coeficiente é vital, porque vai garantir que nenhum estado ou cidade perca receitas de forma abrupta, permitindo que os prefeitos e governadores planejem o seu caixa e as despesas relacionadas à saúde, educação, segurança, etc., sem que tenha grandes variações nos próximos anos.”
LOC.: Segundo Garcia, municípios pequenos com alta concentração de empresas prestadoras de serviços estão entre os que podem enfrentar maiores perdas de arrecadação com a mudança, já que tendem a ter menor participação no consumo de bens e serviços produzidos em outras localidades.
TEC./SONORA: Luís Garcia, advogado tributarista e sócio do Tax Group
“Eventualmente isso pode ser compensado pela questão do coeficiente de participação. Mas há dúvidas se efetivamente isso vai conseguir equalizar a situação atual. Portanto, há a necessidade, por parte desses municípios, de um forte planejamento, além de se buscar diversificação da economia por meio de soluções arrecadatórias.”
LOC.: Além da transição gradual, o novo sistema prevê a retenção de 5% de toda a receita arrecadada com o IBS para compensar os entes federativos que registrarem maiores perdas relativas durante a mudança do modelo de distribuição.
Reportagem, Paloma Custódio